남는 돈은 손익이 아니라 달력이 정합니다
매달 이익이 나도 1월과 5월에 통장이 비는 이유는 세금이 한꺼번에 몰리기 때문입니다. 부가세는 1월·7월, 종합소득세는 5월, 중간예납은 11월, 원천세와 4대보험료는 매달 10일입니다. 이 날짜를 12칸 자금수지표에 미리 배치하면 '이번 달에 얼마를 남겨야 하는지'가 숫자로 나옵니다. 표 구조와 세금 배치, 최저현금 지키는 법, 월말 10분 마감 루틴까지 정리했습니다.
손익계산서가 맞는데 통장이 비는 이유
손익은 '한 해 얼마를 벌었나'이고, 자금수지는 '이번 달에 얼마가 들어오고 나가나'입니다. 두 표가 가리키는 시점이 다릅니다. 매출은 팔린 달에 잡히지만 돈은 정산 주기(카드 2~3일, 배달앱 주·월 단위, 거래처 다음 달 말)에 들어옵니다. 반대로 세금은 정해진 달에 한꺼번에 나갑니다.
그래서 자금이 비는 달은 대개 매출이 준 달이 아니라 세금이 몰린 달입니다. 1월(부가세 2기 확정), 5월(종합소득세), 7월(부가세 1기 확정)이 대표적입니다. 이 세 달을 미리 표에 넣어 두면 12월에 매출이 좋아도 1월에 쓸 돈을 남길 수 있습니다.
12칸 표의 6줄 — 이 구조면 충분합니다
엑셀이든 노션이든 열은 1월~12월, 행은 여섯 줄이면 됩니다. 복식부기 장부가 아니라 '돈이 언제 들어오고 나가는지'만 보는 표입니다.
| 줄 | 무엇을 적나 | 주의점 |
|---|---|---|
| ① 입금 매출 | 카드·현금·배달 정산·거래처 입금 (실제 통장에 들어온 날) | 부가세 신고용 매출(공급가액)과 다른 숫자일 수 있다 |
| ② 변동비 | 재료비·사입·배달 수수료·카드 수수료·포장비 | 매출에 비례 — 매출의 % 로 잡으면 예측이 쉽다 |
| ③ 고정비 | 임대료·인건비·4대보험·통신·보험·구독료 | 매달 같은 금액 — 3개월치 합계를 '최저현금' 기준으로 쓴다 |
| ④ 세금 | 부가세·종소세·중간예납·원천세·재산세·자동차세 | 이 표의 핵심 — 다음 항목에서 월별로 배치 |
| ⑤ 대출 원리금 | 정책자금·신용대출·리스·할부 상환액 | 원금과 이자를 나눠 적으면 이자 비용이 보인다 |
| ⑥ 월말 잔액 | ① − ② − ③ − ④ − ⑤ 누적 | 마이너스가 되는 달이 '자금 갭' — 그 전에 손을 써야 한다 |
| 월 | ① 매출(예시) | ② 변동비 | ③ 고정비 | ④ 세금 | ⑤ 대출 | ⑥ 월말 잔액 |
|---|---|---|---|---|---|---|
| 1월 | 3,000만 | 1,050만 | 950만 | 부가세 210만 | 80만 | +710만 |
| 2월 | 2,600만 | 910만 | 950만 | — | 80만 | +660만 |
| 3월 | 2,800만 | 980만 | 960만 | — (법인만 법인세) | 80만 | +780만 |
| 4월 | 3,100만 | 1,085만 | 960만 | 예정고지 105만 | 80만 | +870만 |
| 5월 | 3,200만 | 1,120만 | 970만 | 종소세 480만 | 80만 | +550만 |
| 6월 | 2,900만 | 1,015만 | 970만 | — | 80만 | +835만 |
세금을 12칸에 미리 배치하기 — 2027년 월력
세금은 '언제 얼마'가 정해져 있습니다. 금액은 지난해 신고서로 추정해 넣고, 신고가 끝나면 실제 금액으로 바꿉니다. 아래는 개인 일반과세자(직원 있음, 12월 결산 법인은 괄호) 기준입니다.
| 월 | 무엇이 나가나 | 금액을 어떻게 잡나 |
|---|---|---|
| 매월 10일 | 원천세(직원 급여)·4대보험료 | 급여 총액 × 원천징수 3~6% + 사업주 부담 10.9% 내외 |
| 1월 25일(월) | 부가세 2기 확정(법인은 10~12월분) | 7~12월 매출세액 − 매입세액. 간이과세자는 1년치 |
| 2월 10일(수) | 면세사업자 사업장현황신고 | 금액 없음(신고만) |
| 3월 10일(수) | 근로소득 지급명세서 제출 | 금액 없음(제출만) |
| 3월 31일(수) | (법인) 법인세 신고·납부 | 각 사업연도 종료일부터 3개월 |
| 4월 26일(월) | 부가세 1기 예정고지(법인은 예정신고) | 직전 1기 납부세액의 50%, 50만원 미만이면 고지 없음 |
| 5월 31일(월) | 종합소득세·개인지방소득세 | 지난해 산출세액 − 기납부. 성실신고는 6월 30일(수) |
| 7월 26일(월) | 부가세 1기 확정 | 1~6월 매출세액 − 매입세액 |
| 8월 31일(화) | (법인) 법인세 중간예납 | 직전 사업연도 세액의 50% |
| 10월 25일(월) | 부가세 2기 예정고지 | 직전 납부세액의 50%, 50만원 미만이면 고지 없음 |
| 11월 30일(화) | 종합소득세 중간예납 | 중간예납기준액(전년 납부세액)의 50%, 50만원 미만이면 징수 없음 |
최저현금과 13주 예측 — 자금 갭을 미리 보는 법
표를 만드는 목적은 하나입니다. 마이너스가 되는 달을 미리 아는 것. 두 숫자만 있으면 됩니다.
| 지표 | 계산 | 기준 |
|---|---|---|
| 최저현금 | 월 고정비(③) × 3개월 | 통장에 이 금액 아래로 내려가지 않게 관리 — 세금 몰리는 달의 완충 |
| 13주 예측 | 이번 주부터 13주간 입금·출금을 주 단위로 | 분기 세금(부가세·원천세)과 급여일을 주 단위로 배치 |
| 자금 갭 | 월말 잔액(⑥)이 마이너스인 첫 달 | 그 달 전에 분납·납기연장·정책자금·매입 조정으로 대응 |
| 현금전환주기 | 재고일수 + 매출채권 회수일수 − 매입채무 지급일수 | 이 숫자가 길수록 같은 이익에도 현금이 묶인다 |
월말 10분 마감 — 이 순서로 하면 5월이 가벼워집니다
- 1통장·카드·정산서 3개를 맞춘다사업용 통장 입금, 카드 정산서, 배달앱 정산서를 같은 기간으로 놓고 합계가 맞는지 확인합니다. 차액이 나면 수수료·부가세·취소분 순서로 원인을 좁힙니다.
- 2매출·매입을 공급가액으로 옮긴다부가세 신고용 숫자는 부가세를 뺀 공급가액입니다. 카드 매출은 국세청에 자동으로 잡히므로 내 표와 다르면 그 차이부터 확인합니다.
- 3이번 달 발생한 세금을 ④줄에 적는다부가세 예상액, 원천세, 4대보험료를 실제 금액으로 기록합니다. 다음 달 10일에 나갈 돈이 이미 표에 있으면 통장이 비지 않습니다.
- 4다음 3개월 잔액을 다시 계산한다이번 달 실제 숫자로 ⑥줄을 고치면 3개월 뒤 잔액이 자동으로 바뀝니다. 마이너스가 보이면 그 달 전에 대응합니다.
- 5세금 통장으로 옮긴다④줄 합계를 별도 계좌로 옮겨 두면 생활비 통장과 섞이지 않습니다. 세금은 '내 돈'이 아니라 잠시 맡아 두는 돈입니다.
자금수지가 나빠 보일 때 먼저 볼 세 가지
- 매출채권 회수기일 — 거래처 결제 조건이 30일인지 60일인지에 따라 같은 매출도 현금이 한 달 늦게 들어옵니다. 회수기일을 15일 줄이면 그만큼 현금이 먼저 들어옵니다.
- 재고 — 재고는 현금이 물건으로 바뀐 상태입니다. 회전이 느린 품목은 마진이 좋아도 자금을 묶습니다. 발주점(ROP)과 안전재고를 정해 두면 과잉 발주가 줄어듭니다.
- 공헌이익률 — 고정비를 내고 남는 비율입니다. 이 비율이 낮으면 매출이 늘어도 현금이 남지 않습니다. 임대료가 매출의 몇 %인지, 하루 몇 명이 와야 본전인지(손익분기 일매출)를 함께 봐야 합니다.
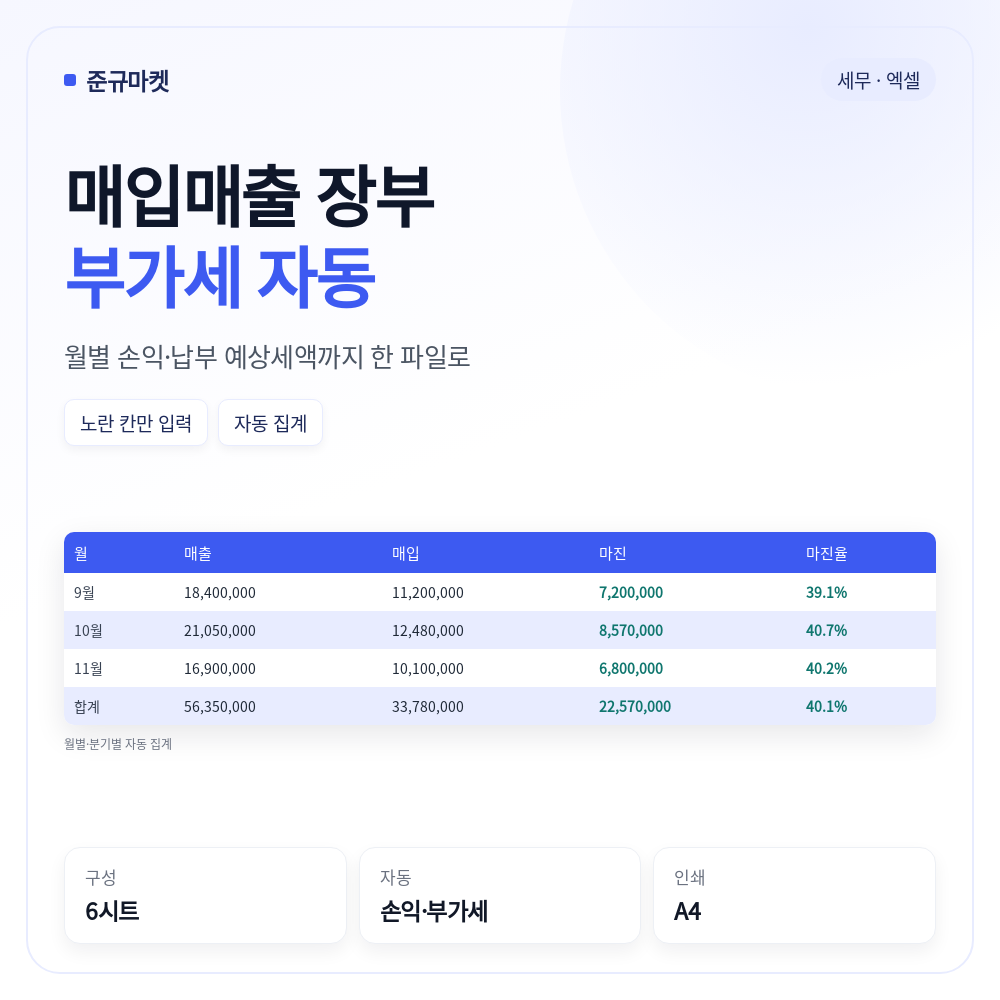 엑셀 매입매출 장부 부가세 자동 집계 거래처 관리매출·매입을 한 번만 적으면 부가세 예상액까지 자동으로 나옵니다.19,900원
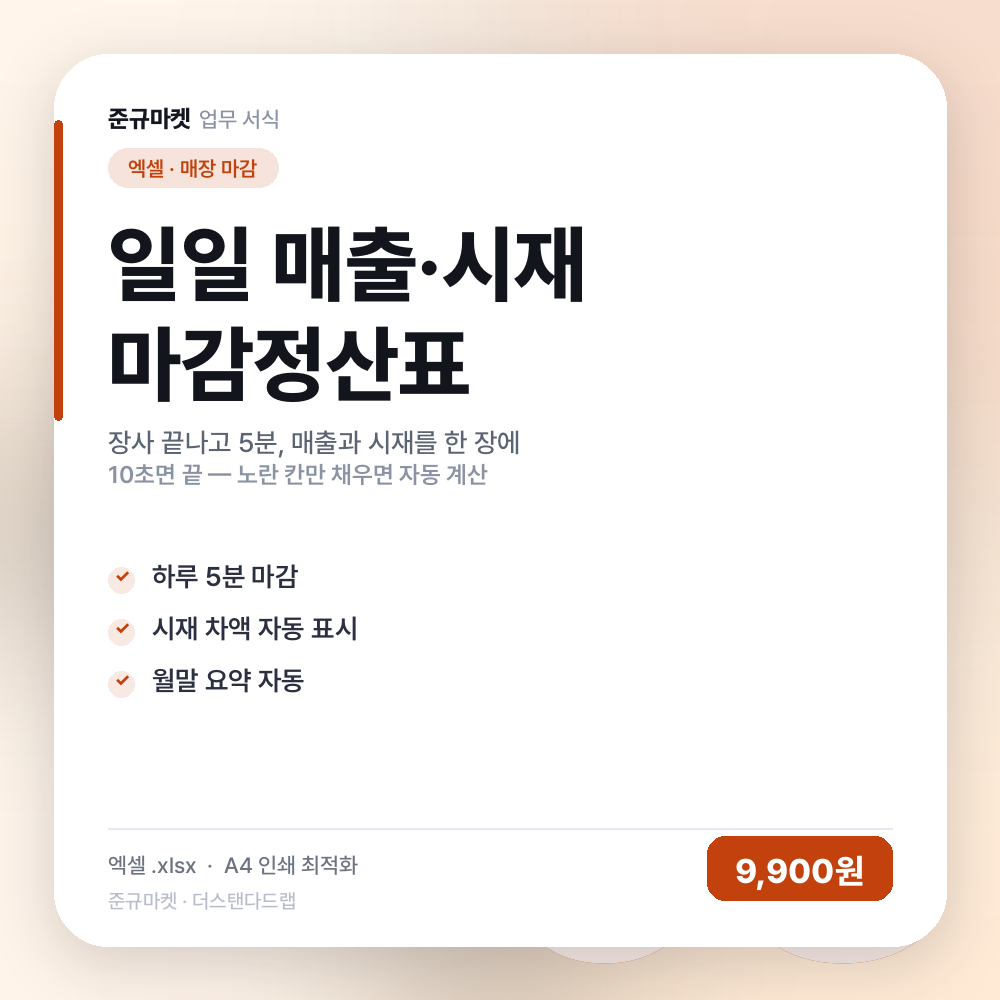 엑셀 일일매출 마감 장부 시재 정산표 카드 현금일일 매출·카드·현금·배달 정산을 마감 단위로 남겨 자금수지표 ①줄을 만듭니다.5,900원
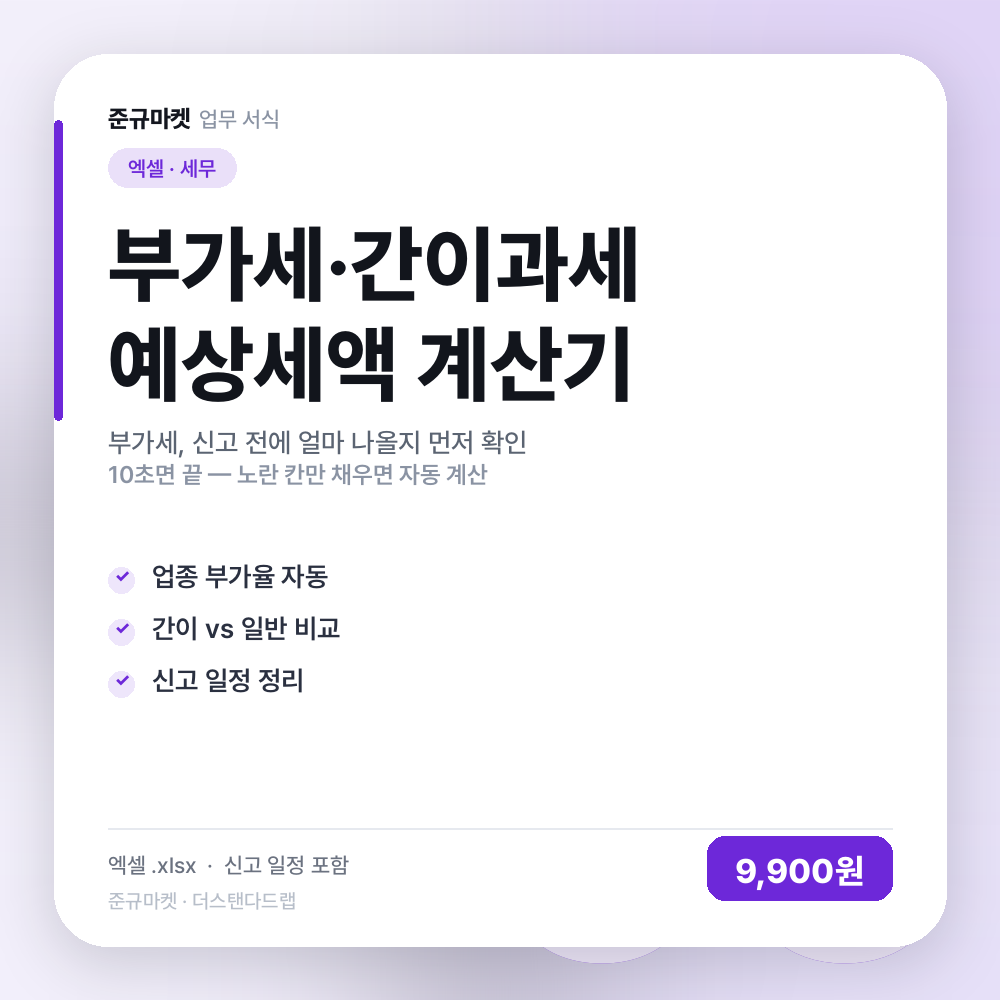 엑셀 부가세 계산기 간이과세 예상세액 신고 소상공인과세 유형만 고르면 예상 부가세가 계산돼 ④줄 세금을 미리 잡을 수 있습니다.9,900원
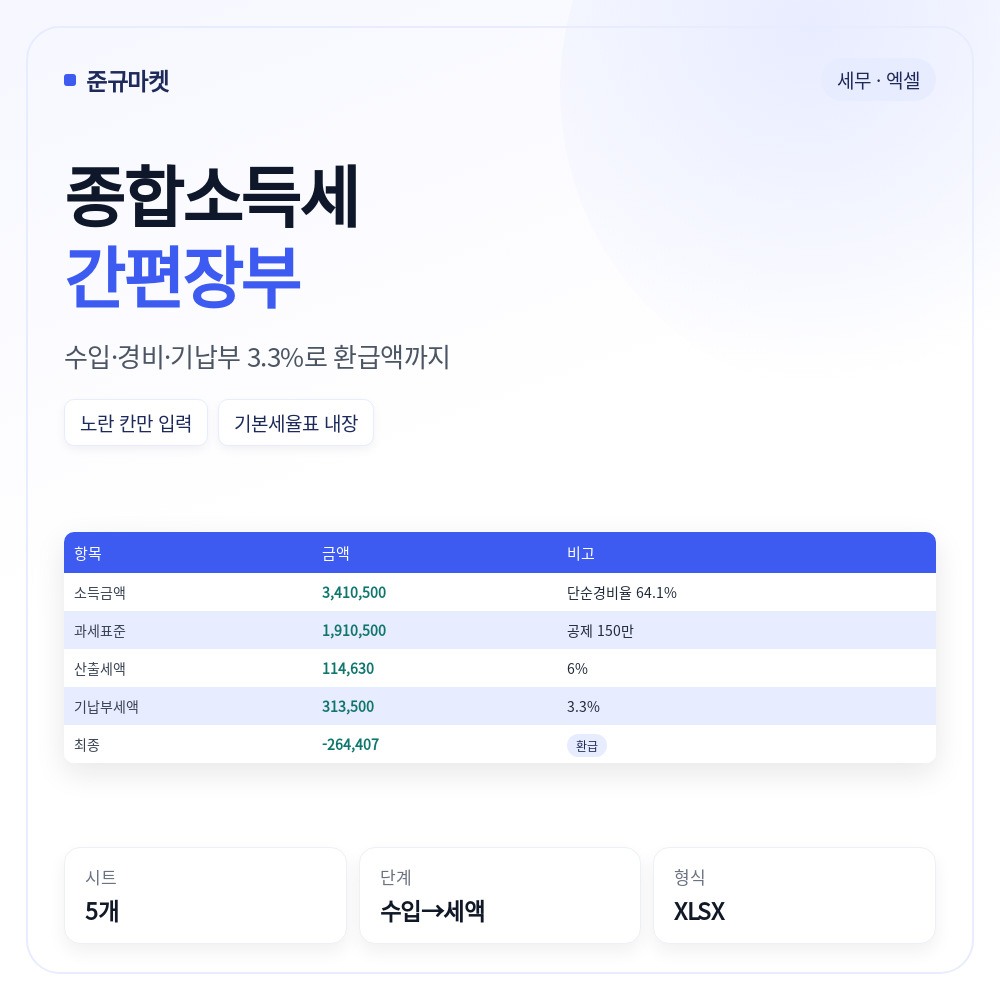 엑셀 종합소득세 간편장부 경비율 자동 계산 프리랜서발행·수취 세금계산서를 대장으로 관리해 매입세액과 신고 기한을 놓치지 않습니다.14,900원
자주 묻는 질문
자금수지표와 현금흐름표는 같은 건가요?
세금은 매출의 몇 %로 잡아 두면 되나요?
중간예납은 꼭 내야 하나요?
부가세 예정고지는 내지 않아도 되나요?
자금이 부족하면 세금을 나눠 낼 수 있나요?
4대보험료도 자금수지표에 넣어야 하나요?
매출이 늘면 자금도 늘어나나요?
함께 읽으면 좋은 가이드
준규마켓 · 더스탠다드랩 (709-12-02980) · 대표 김준규 · 통신판매업 신고 2025-부산사하-0262 · 부산광역시 사하구 사하로 157 (삼풍아파트) B동 307호 · 문의 070-8095-2910. 이 페이지에서는 결제를 받지 않으며, 상품 구매는 카탈로그에서 확인할 수 있는 스마트스토어에서만 이루어집니다. 본 내용은 일반적인 정보 제공을 목적으로 하며 법률·세무·노무 자문이 아닙니다. 개별 사안은 최신 법령과 해당 분야 전문가(세무사·노무사·변호사·건축사)의 확인을 권장합니다.