재고는 감이 아니라 숫자입니다 — 안전재고·발주점·회전율 계산
하루 평균 18개 팔리고, 잘 팔리는 날은 27개, 거래처에서 받는 데 4일 걸린다면 발주점은 108개입니다. 이 숫자 하나면 '언제 얼마나 시킬지'를 매번 고민하지 않아도 됩니다. 반대로 재고를 45일치 쌓아 두면 그만큼 현금이 진열대에 묶입니다. 안전재고·발주점·회전율을 우리 매장 숫자로 바꾸는 방법을 정리했습니다.
숫자 세 개면 발주가 정해집니다
발주를 감으로 하는 매장은 두 가지 손해를 봅니다. 많이 시켜서 돈이 묶이거나, 적게 시켜서 팔 수 있는 날을 놓칩니다. 이걸 계산으로 바꾸려면 세 숫자만 있으면 됩니다.
- 일 평균 판매량 — 최근 4~8주 판매량 ÷ 영업일수
- 최대 일 판매량 — 같은 기간 중 가장 많이 팔린 날(주말·행사일 포함)
- 조달 리드타임 — 발주한 날부터 매장에 들어오는 날까지 걸리는 일수(거래처 확인 필요)
여기에 하나를 더하면 정확도가 올라갑니다. 판매의 흔들림(표준편차)입니다. 평균만 보면 잘 팔리는 날의 부족과 안 팔리는 날의 과잉을 동시에 놓칩니다.
안전재고 — '혹시'를 위한 최소한
안전재고는 판매가 예상보다 많이 나가거나 입고가 늦어질 때 버티는 양입니다. 계산은 두 가지 중 하나를 씁니다.
① 범위 방식(가장 간단) · 안전재고 = (최대 일 판매량 − 평균 일 판매량) × 리드타임
② 표준편차 방식(정교) · 안전재고 = z × 일 판매량 표준편차 × √리드타임
| 일 평균 | 최대 | 리드타임 | 안전재고(범위) | 발주점 |
|---|---|---|---|---|
| 18개 | 27개 | 4일 | (27−18)×4 = 36개 | 18×4 + 36 = 108개 |
| 42개 | 68개 | 3일 | (68−42)×3 = 78개 | 42×3 + 78 = 204개 |
| 6개 | 9개 | 7일 | (9−6)×7 = 21개 | 6×7 + 21 = 63개 |
서비스 수준으로 조절하는 방법
표준편차 방식은 "품절을 얼마나 감수할지"를 숫자로 정합니다. z값은 서비스 수준에 따라 달라집니다.
| 서비스 수준 | z값 | 의미 |
|---|---|---|
| 90% | 1.28 | 10번 중 1번은 재고가 부족할 수 있음 |
| 95% | 1.65 | 20번 중 1번 |
| 99% | 2.33 | 100번 중 1번 |
발주점과 발주량 — 숫자가 나오면 발주는 5초
발주점(ROP)은 "재고가 이 숫자까지 떨어지면 그날 발주한다"는 선입니다. 여기에 발주 주기까지 넣으면 한 번에 시킬 양이 정해집니다.
발주점 = 일 평균 판매량 × 리드타임 + 안전재고
발주량 = (리드타임 + 발주 주기) × 일 평균 판매량 + 안전재고 − 현재고
일 평균 18개, 리드타임 4일, 발주 주기 7일(매주 월요일 발주), 안전재고 15개, 현재고 40개라면 이렇게 됩니다.
| 항목 | 계산 | 결과 |
|---|---|---|
| 발주점 | 18×4 + 15 | 87개 — 재고가 87개 이하로 떨어지면 발주 |
| 발주량 | (4+7)×18 + 15 − 40 | 173개 |
| 다음 발주일의 예상 재고 | 173 + 40 − 18×7 | 87개(발주점과 일치) |
발주 주기를 정하는 기준
- 거래처 배송 요일 — 주 1회 배송이면 주기는 7일이 됩니다.
- 최소 발주 금액·단위 — 박스 단위로만 오는 품목은 발주량을 박스 배수로 올림합니다.
- 유통기한 — 남은 기한이 짧은 품목은 주기를 짧게, 발주량을 적게.
- 현금 여력 — 발주량이 늘면 매입 결제일의 현금 부담이 커집니다. 결제 조건(익월 결제·현금 할인)을 함께 봅니다.
회전율과 로스율 — 재고가 현금을 얼마나 먹는지
재고가 적당한지는 며칠 치를 쌓아 두고 있는지로 판단합니다.
재고회전율 = 연 매출원가 ÷ 평균재고 · 재고일수 = 365 ÷ 회전율
| 항목 | 값 | 계산 |
|---|---|---|
| 연 매출원가 | 2억 4,000만원 | 매출 × (1 − 원가율). 원가율 40%면 매출 6억 |
| 평균 재고 | 3,000만원 | (기초재고 + 기말재고) ÷ 2 |
| 재고회전율 | 8회전 | 2억 4,000만원 ÷ 3,000만원 |
| 재고일수 | 45.6일 | 365 ÷ 8 |
로스율은 따로 봅니다
로스율 = (폐기·손실 수량 ÷ 입고 수량) × 100
이번 달 200kg을 들여 5kg을 버렸다면 로스율 2.5%입니다. 로스는 재고표에서 출고로 빼면 안 되고 로스 칸에 따로 적어야 합니다. 섞으면 판매량이 실제보다 많아 보이고, 원가율과 발주점이 같이 틀어집니다.
| 로스 원인 | 확인할 것 | 줄이는 방법 |
|---|---|---|
| 유통기한 폐기 | 입고일·소비기한, 선입선출 여부 | 발주량을 줄이고 진열 순서를 고정 |
| 조리·제조 손실 | 레시피 표준량과 실제 사용량 차이 | 계량 도구 사용, 표준 레시피 문서화 |
| 도난·분실 | 재고 실사 차이 | 고가 품목 위치 고정, 월 1회 실사 |
| 계수 오류 | 입고·출고 기록 누락 | 입고 즉시 기록, 주 1회 합계 대조 |
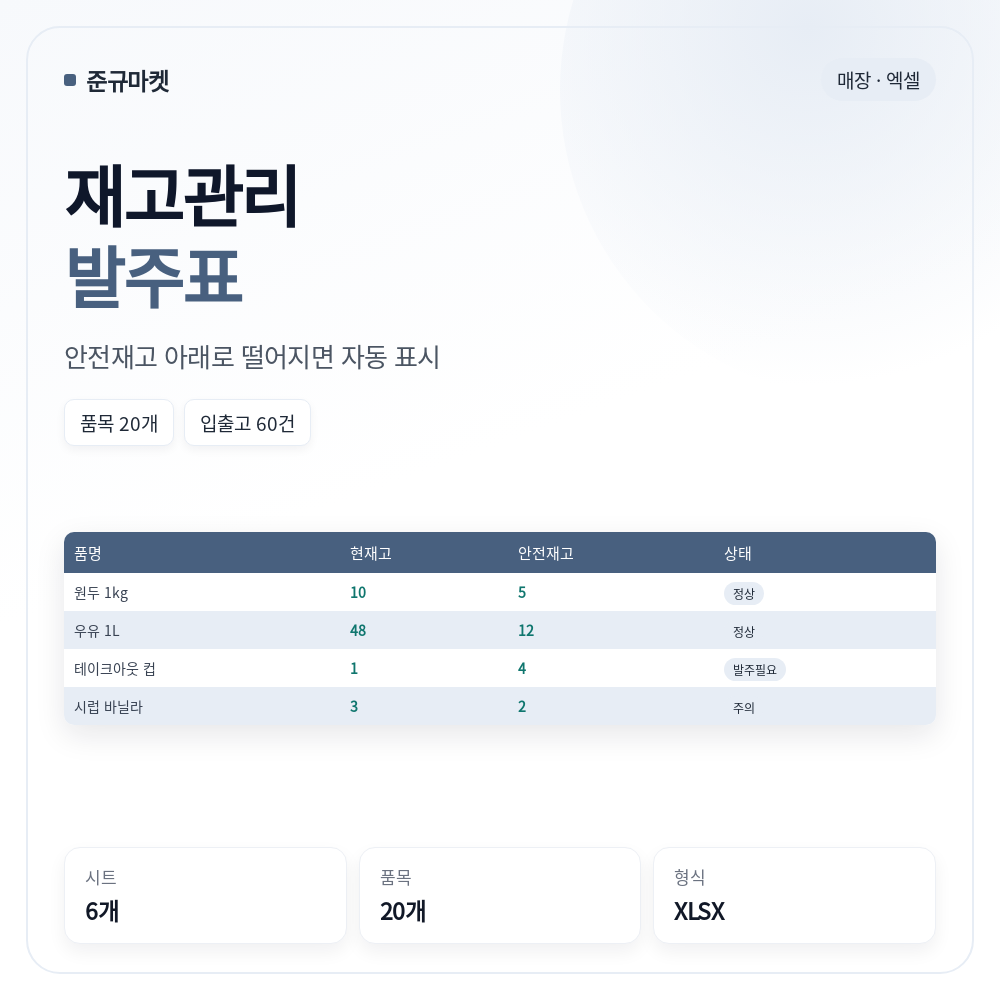
엑셀 재고표 운영 5단계
재고 관리는 프로그램이 아니라 매일 3분 기록이 결정합니다. 엑셀 한 장으로 충분합니다.
- 1품목 코드와 기준 정보 만들기품목코드·품명·규격·매입단가·판매단가·리드타임·최소 발주 단위·유통기한을 한 줄씩 적습니다. 코드가 있으면 이름이 바뀌어도 기록이 이어집니다.
- 2입고·출고·로스를 각각 다른 칸에 기록입고(매입), 출고(판매·사용), 로스(폐기·손실)를 분리합니다. 재고 수식은
전일재고 + 입고 − 출고 − 로스입니다. - 3발주점 열과 경고 서식 넣기품목별 발주점을 계산해 열로 두고, 현재고가 발주점 이하이면 행 색이 바뀌도록 조건부 서식을 겁니다. 발주 주문서는 이 행만 복사해 만듭니다.
- 4월말에 실사하고 차이를 적기장부 재고와 실물 재고의 차이(재고 감모)를 월 1회 적습니다. 차이가 반복되는 품목이 로스의 진짜 원인입니다.
- 5매출원가와 회전율로 마감매출원가 = 기초재고 + 당기매입 − 기말재고로 월 원가율과 재고일수를 계산합니다. 3개월 추이를 보면 발주점을 조정할 근거가 생깁니다.
재고 10일을 줄이면 657만원이 풀립니다
재고는 자산으로 보이지만 사장님 입장에서는 이미 나간 현금입니다. 매출원가 2억 4,000만원, 재고일수 45.6일인 매장에서 재고를 10일 줄이면 하루 원가 65만 7,500원 × 10일 = 657만원이 현금으로 돌아옵니다.
이 돈은 광고비가 되고, 직원 급여가 되고, 다음 시즌 매입 여력이 됩니다. 반대로 매출이 늘어 재고일수가 60일이 되면 같은 매출을 유지하는 데 1,000만원 가까운 현금이 더 필요합니다. 성장하는 매장이 현금이 부족한 이유가 여기 있습니다.
재고와 세금 — 장부와 신고가 맞아야 합니다
재고는 장부에서 매출원가를 정하고, 부가세 신고에서는 매입세액과 연결됩니다. 세 가지 선만 맞추면 됩니다.
| 확인할 것 | 기준 | 놓치면 생기는 일 |
|---|---|---|
| 기말 재고 금액 | 실사 수량 × 매입단가(또는 총평균법 단가) | 매출원가가 틀어져 소득세가 달라짐 |
| 매입 세금계산서 | 입고분과 발주서·거래명세서 대조 | 매입세액 공제 누락 — 부가세를 더 냄 |
| 폐기·로스 | 폐기 사진·내역 기록 | 비정상 감모로 인정받지 못해 손실 처리 불가 |
폐업할 때 남은 재고는 부가세 과세 대상이 될 수 있습니다(잔존재화). 폐업 전에 재고를 처분해 두면 세금과 현금이 함께 정리되므로, 폐업을 생각하고 있다면 재고표의 마지막 달 실사가 특히 중요합니다. 폐업 절차는 폐업·정산 체크리스트에서 확인할 수 있습니다.
자주 묻는 질문
안전재고는 어떻게 계산하나요?
발주점(ROP)은 어떻게 정하나요?
재고회전율이 몇이면 적당한가요?
재고를 줄이면 현금이 얼마나 풀리나요?
로스율은 어떻게 계산하고 어디에 적나요?
엑셀 재고표는 어떻게 시작하나요?
함께 읽으면 좋은 가이드
준규마켓 · 더스탠다드랩 (709-12-02980) · 대표 김준규 · 통신판매업 신고 2025-부산사하-0262 · 부산광역시 사하구 사하로 157 (삼풍아파트) B동 307호 · 문의 070-8095-2910. 이 페이지에서는 결제를 받지 않으며, 상품 구매는 카탈로그에서 확인할 수 있는 스마트스토어에서만 이루어집니다. 본 내용은 일반적인 정보 제공을 목적으로 하며 법률·세무·노무 자문이 아닙니다. 개별 사안은 최신 법령과 해당 분야 전문가(세무사·노무사·변호사·건축사)의 확인을 권장합니다.