해외주식 양도세 — 250만원 넘는 이익에만 22%
해외주식은 번 돈 전부에 세금이 붙지 않습니다. 1년 이익에서 250만원을 빼고, 같은 해 손실을 합친 뒤, 남은 금액의 20%(지방세 포함 22%)만 냅니다. 증권사가 대신 내주지 않으므로 5월에 직접 신고해야 합니다.
250만원, 20%, 5월 자진신고 — 세 줄이 전부입니다
| 항목 | 2026년 기준 | 설명 |
|---|---|---|
| 과세 대상 | 해외 상장주식·해외 예탁증권의 양도차익 | 금액과 관계없이 과세. 국내주식의 대주주 요건이 적용되지 않습니다 |
| 기본공제 | 연 250만원 | 양도소득 기본공제(소득세법 제103조). 국내주식·부동산 등 다른 양도소득과 합산해 250만원 |
| 세율 | 20% / 과세표준 3억원 초과분 25% | 소득세법 제104조. 초과분에만 높은 세율이 붙습니다 |
| 지방소득세 | 소득세의 10% | 합쳐서 22% / 27.5% |
| 신고·납부 | 다음 해 5월 1일 ~ 5월 31일 | 홈택스 직접 신고. 증권사가 대신 내주지 않습니다 |
손실은 다음 해로 넘어가지 않습니다
해외주식 양도손실은 같은 해 다른 해외주식 이익과만 통산되고, 이월공제되지 않습니다. 국내주식 손실과도 통산되지 않으니, 12월에 이익이 250만원을 넘길 것 같으면 손실 종목을 함께 정리해 상계하는 방법이 실무에서 쓰입니다.
계산은 네 단계
- 1양도차익 구하기매도금액 − 매수금액 − 필요경비(증권사 수수료·거래세 등). 매수·매도 각각의 시점 환율로 원화 환산한 금액을 씁니다.
- 2손실 통산같은 해에 실현한 해외주식 손실을 이익에서 뺍니다. 종목이 달라도, 계좌가 달라도 같은 해 해외주식끼리는 합산됩니다.
- 3기본공제 250만원 차감통산 후 이익에서 250만원을 뺍니다. 0보다 작으면 과세표준은 0원이고 세금도 없습니다.
- 4세율 적용과 지방소득세과세표준 3억원까지 20%, 초과분은 25%. 소득세의 10%를 지방소득세로 더합니다.
수식으로 쓰면 세금 = (양도차익 − 손실 − 250만원) × 20% × 1.1입니다. 과세표준이 3억원을 넘을 때만 초과분에 25%가 붙습니다.
예시 네 가지로 검산
| 상황 | 계산 | 납부세액 |
|---|---|---|
| 매도 5,000만 · 매수 4,000만 | 차익 1,000만 − 250만 = 과표 750만 | 150만 + 지방 15만 = 165만원 (이익의 16.5%) |
| 연간 이익 200만원 | 200만 − 250만 = 과표 0원 | 0원 |
| 이익 1,000만 + 다른 종목 손실 400만 | (1,000만 − 400만) − 250만 = 과표 350만 | 70만 + 지방 7만 = 77만원 |
| 매도 5억 · 매수 1억 (차익 4억) | 과표 3억 9,750만 (3억까지 20%, 초과 9,750만에 25%) | 8,437만 5,000 + 지방 843만 7,500 = 9,281만 2,500원 |
250만원을 아끼는 것이 아니라 250만원을 빼는 것
기본공제 250만원은 '세금 250만원 감면'이 아니라 '과세 대상 이익에서 250만원을 빼는 것'입니다. 22% 기준으로 실제 절세 효과는 55만원입니다. 이 차이를 착각하면 12월 결산 계획이 어긋납니다.
신고 준비물과 5월 캘린더
| 준비물 | 어디서 | 왜 필요한가 |
|---|---|---|
| 종목별 양도내역(매도일·수량·단가·수수료) | 증권사 앱·홈페이지 → 거래내역·양도소득 내역 | 양도차익과 필요경비 계산의 기본 자료 |
| 매수·매도 시점 환율 | 증권사 명세 또는 국세청 고시 환율 | 원화 환산. 환율이 오르면 원화 이익이 커져 세금도 늘어납니다 |
| 해외 계좌·이체 기록 | 증권사·은행 | 증여·해외 이체로 취득했다면 취득가액 산정이 달라집니다 |
| 다른 양도소득 내역 | 홈택스·세무대리인 | 기본공제 250만원은 모든 양도소득 합산 기준입니다 |
- 무신고 가산세 — 산출세액의 20%(부정무신고 40%)
- 납부지연 가산세 — 1일 0.022%
- 분납 — 납부할 세액이 1,000만원을 넘으면 2개월 이내 분납을 신청할 수 있습니다
국내주식과 다른 점 네 가지
| 구분 | 해외주식 | 국내주식 |
|---|---|---|
| 과세 범위 | 이익 250만원 초과분 전액 | 대주주 요건(지분율·시가총액)을 충족한 경우만 |
| 손익통산 | 같은 해 해외주식끼리 통산 | 같은 해 국내주식끼리 통산 |
| 손실 이월 | 불가 | 불가 |
| 신고 주체 | 투자자 본인이 홈택스에서 직접 | 증권사가 대신 원천징수·납부 |
| 배당 | 배당소득(미국은 현지 15% 원천징수 후 국내 금융소득) | 배당소득(15.4% 원천징수) |
국내 상장 ETF와 해외 상장 ETF도 과세가 다릅니다. 국내 상장 ETF의 매매차익은 원칙적으로 배당소득으로 과세되고, 해외 상장 ETF는 국외자산 양도소득으로 이 글의 계산이 적용됩니다. 상품별로 어느 쪽인지 확인한 뒤 계산하세요.
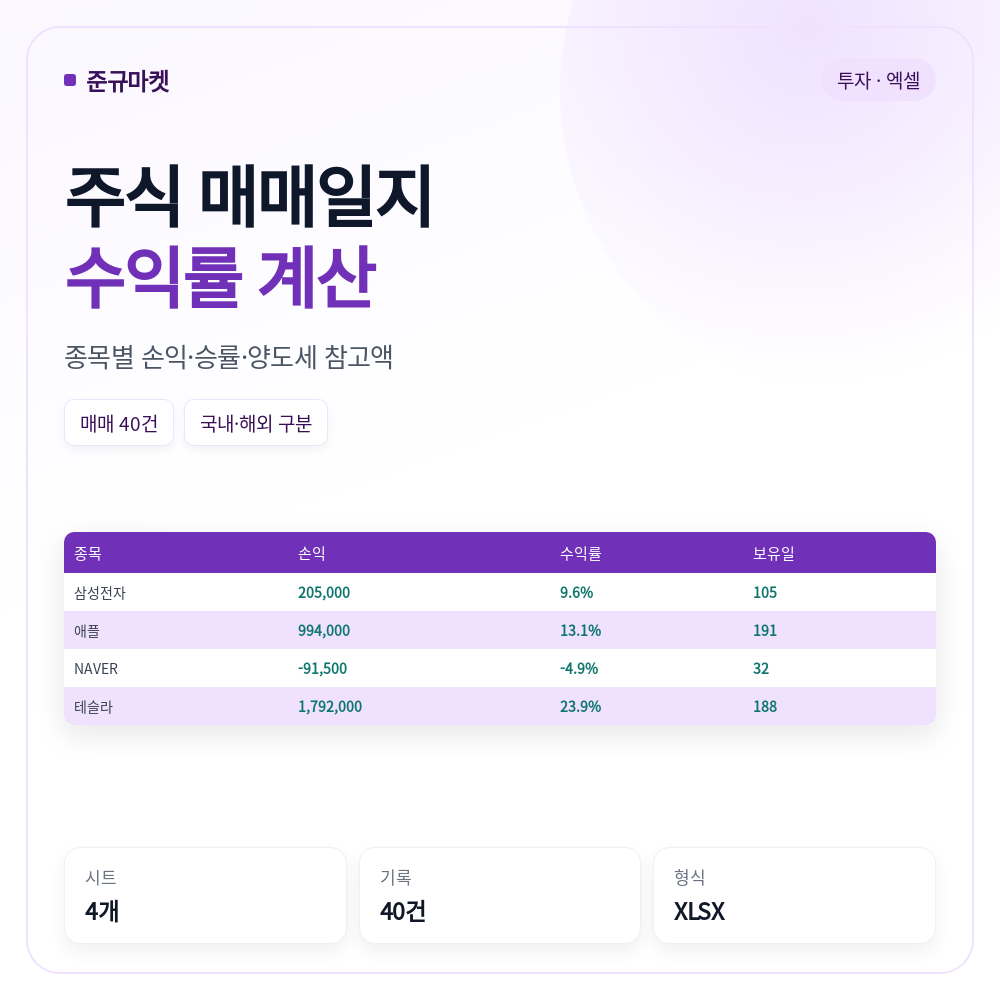
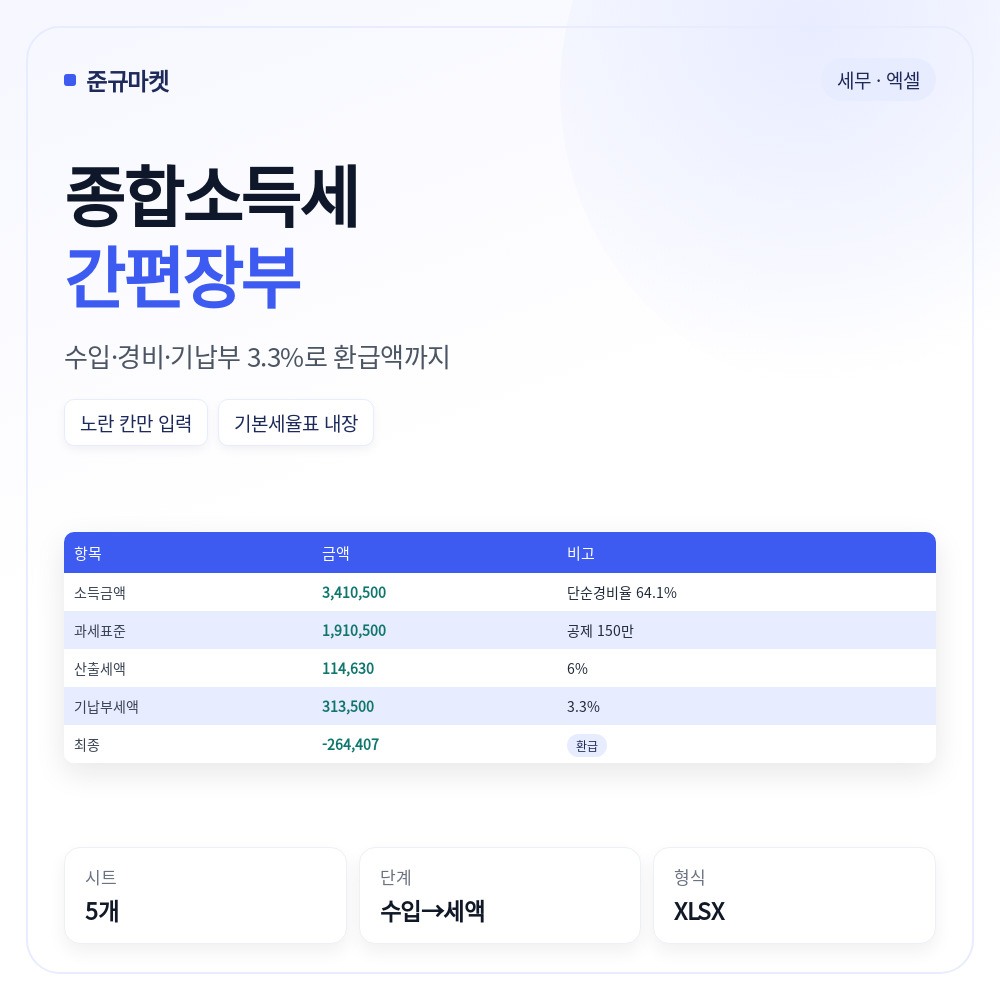
매매일지와 5월 신고 장부를 파일로 관리하려면
자주 묻는 질문
해외주식은 얼마부터 세금을 내나요?
1년 동안의 양도차익이 250만원을 넘으면 초과분에 세금이 붙습니다. 250만원 이하면 납부할 세금이 없고, 넘으면 소득세 20%와 지방소득세 10%를 합쳐 22%를 냅니다.
증권사가 세금을 대신 내주나요?
아닙니다. 해외주식 양도소득세는 투자자가 다음 해 5월 1일~31일 홈택스에서 직접 신고·납부해야 합니다. 신고하지 않으면 무신고 가산세가 붙습니다.
손실이 난 해에는 어떻게 하나요?
같은 해 다른 해외주식 이익과 합산되어 이익이 줄어듭니다. 남은 손실은 다음 해로 넘어가지 않고, 국내주식 손실과도 통산되지 않습니다.
배당금도 같은 세금인가요?
아닙니다. 배당은 양도소득이 아니라 배당소득입니다. 미국 주식은 현지에서 15%를 떼고 국내에서 금융소득으로 잡히며, 이자·배당 합계가 연 2,000만원을 넘으면 종합과세됩니다.
환율은 언제 기준으로 계산하나요?
매수한 날과 판 날의 환율로 각각 원화 환산합니다. 주가가 그대로여도 환율이 오르면 원화 이익이 늘어 세금이 커질 수 있습니다.
연말에 손실 종목을 팔아 이익을 줄이는 것이 문제가 되나요?
국내 세법에는 미국식 워시세일 규정이 없어, 손실 실현으로 같은 해 이익을 상계하는 것은 일반적인 절세 방법입니다. 다만 투자 판단과 분리해 실행하고, 다시 매수할 계획이면 수수료·환율 비용을 함께 계산하세요.
함께 읽으면 좋은 가이드
11프리랜서 3.3% — 떼인 돈은 선납이고, 5월에 정산됩니다3.3%는 최종 세금이 아니라 미리 낸 돈입니다. 연 수입과 필요경비, 인적공제·세액공제를 넣어 계산하면 환급인…15연봉별 실수령액 — 3,000만원부터 1억까지연봉 5,000만원의 월 실수령액은 347만원 안팎입니다. 세전의 16.5%가 4대보험과 세금으로 빠집니다. 연…05퇴직금 계산 — 평균임금과 30일분, 다섯 줄로 끝내기퇴직금은 '월급 × 근속연수'가 아닙니다. 퇴직 전 3개월 임금총액으로 1일 평균임금을 구하고, 30일분에 재직…
이 글은 2026년 11월 15일 확인한 소득세법과 국세청 안내를 기준으로 정리한 참고 자료이며, 세무 자문이 아닙니다. 개별 종목·해외 계좌 이체·증여 취득·파생상품은 계산이 달라질 수 있으므로 신고 전 홈택스 모의계산이나 세무대리인의 확인을 권장합니다.
준규마켓 · 더스탠다드랩 (709-12-02980) · 대표 김준규 · 통신판매업 신고 2025-부산사하-0262 · 부산광역시 사하구 사하로 157 (삼풍아파트) B동 307호 · 문의 070-8095-2910. 이 페이지에서는 결제를 받지 않으며, 상품 구매는 카탈로그에서 확인할 수 있는 스마트스토어에서만 이루어집니다. 본 내용은 일반적인 정보 제공을 목적으로 하며 법률·세무·노무 자문이 아닙니다. 개별 사안은 최신 법령과 해당 분야 전문가(세무사·노무사·변호사·건축사)의 확인을 권장합니다.
준규마켓 · 더스탠다드랩 (709-12-02980) · 대표 김준규 · 통신판매업 신고 2025-부산사하-0262 · 부산광역시 사하구 사하로 157 (삼풍아파트) B동 307호 · 문의 070-8095-2910. 이 페이지에서는 결제를 받지 않으며, 상품 구매는 카탈로그에서 확인할 수 있는 스마트스토어에서만 이루어집니다. 본 내용은 일반적인 정보 제공을 목적으로 하며 법률·세무·노무 자문이 아닙니다. 개별 사안은 최신 법령과 해당 분야 전문가(세무사·노무사·변호사·건축사)의 확인을 권장합니다.