프리랜서 3.3% — 떼인 돈은 선납이고, 5월에 정산됩니다
3.3%는 최종 세금이 아니라 미리 낸 돈입니다. 연 수입과 필요경비, 인적공제·세액공제를 넣어 계산하면 환급인지 추가 납부인지가 숫자로 나옵니다. 2026년 세율표로 직접 검산하는 순서를 정리했습니다.
3.3%는 소득세 3% + 지방소득세 0.3%
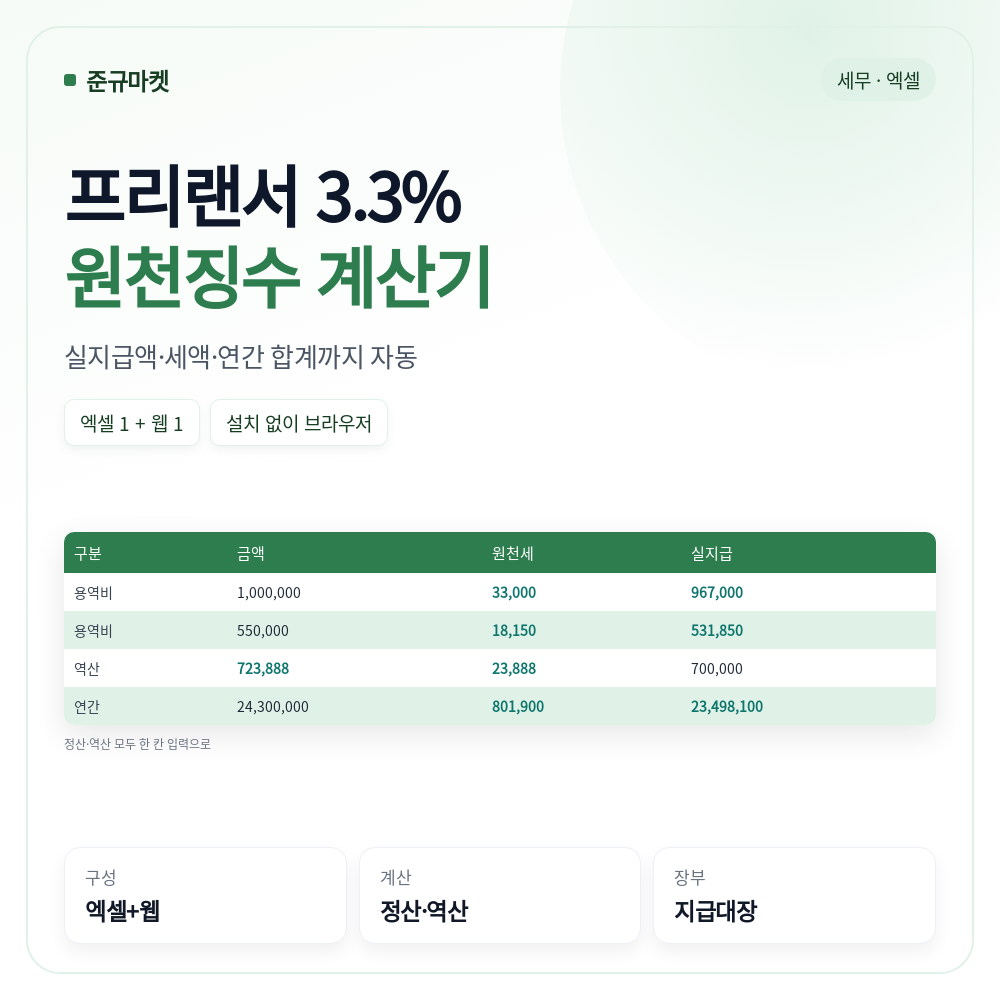
거래처가 100만원을 줄 때 통장에 96만 7,000원이 들어오는 이유는 소득세 3%와 그 소득세의 10%인 지방소득세 0.3%를 떼기 때문입니다. 두 세금을 합쳐 3.3%라고 부릅니다.
| 항목 | 세율 | 계산 근거 | 100만원일 때 |
|---|---|---|---|
| 소득세 | 3% | 소득세법 제129조 제1항 제5호(인적용역 사업소득) | 30,000원 |
| 지방소득세 | 소득세의 10% (= 0.3%) | 지방소득세법 제103조의10 | 3,000원 |
| 합계 | 3.3% | — | 33,000원 |
3.3%가 붙는 소득, 안 붙는 소득
- 붙는다 — 강사·작가·번역·디자인·프로그래밍·컨설팅·방송·공연처럼 내가 직접 노동을 제공하는 인적용역 사업소득
- 안 붙는다 — 근로계약을 맺고 받는 월급(근로소득, 간이세액표), 물건을 사고파는 판매·중계(사업소득이라도 3.3% 대상 아님), 사업자등록 후 세금계산서를 발행하는 거래(부가세 10% 별도)
같은 일을 해도 계약 형태에 따라 세금 처리와 4대보험이 완전히 달라집니다. 계약서에 정산 방식을 먼저 적어 두세요.
환급인지 추가 납부인지 가르는 5단계
5월 신고는 결국 여섯 칸을 채우는 일입니다. 순서를 바꾸면 계산이 어긋납니다.
- 1수입금액1년간 받은 금액의 합계입니다. 부가세를 따로 받았다면 부가세를 뺀 공급가액이 수입금액입니다. 홈택스의 지급명세서·원천징수영수증으로 3.3%가 빠진 금액까지 확인할 수 있습니다.
- 2필요경비그 수입을 만들기 위해 쓴 돈입니다. 장부로 입증하거나(권장) 업종별 경비율로 추계합니다. 여기서 갈리는 금액이 세금을 가장 크게 흔듭니다.
- 3소득금액수입금액 − 필요경비. 종합소득의 재료가 되는 금액입니다.
- 4소득공제본인 기본공제 150만원, 배우자·자녀·부모 인적공제, 국민연금(지역가입자) 납부액, 노란우산공제 등입니다.
- 5산출세액과세표준(소득금액 − 소득공제)에 기본세율을 적용하고 누진공제를 뺍니다.
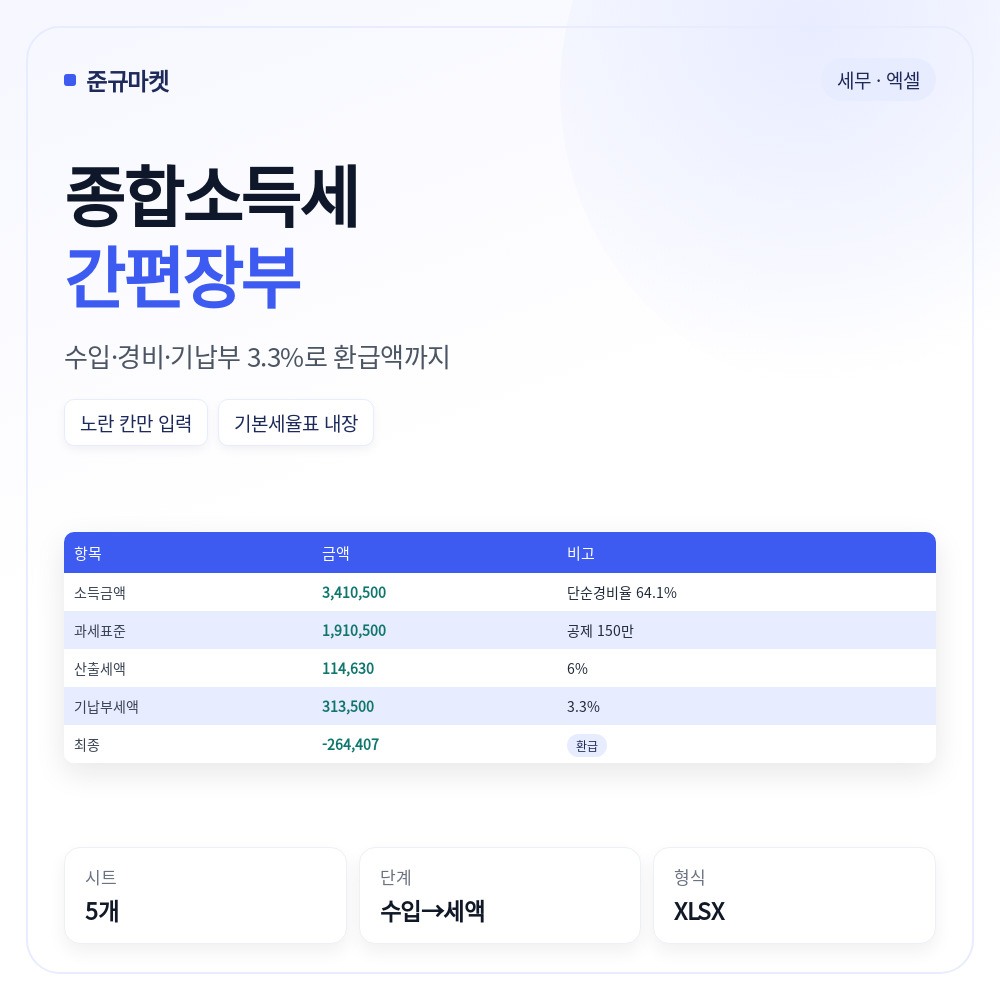
- 6세액공제 → 기납부 차감표준세액공제 7만원, 연금계좌·월세·기부금 세액공제를 빼고, 이미 떼인 3.3%를 빼면 최종 환급 또는 추가 납부가 나옵니다.
2026년 종합소득세율과 누진공제
과세표준에 아래 세율을 곱한 뒤 누진공제를 빼면 산출세액이 됩니다. 이 표는 2026년 귀속에도 그대로 적용됩니다.
| 과세표준 | 세율 | 누진공제 | 산출세액 계산 |
|---|---|---|---|
| 1,400만원 이하 | 6% | 0원 | 과세표준 × 6% |
| 1,400만원 초과 ~ 5,000만원 이하 | 15% | 126만원 | 과표 × 15% − 126만원 |
| 5,000만원 초과 ~ 8,800만원 이하 | 24% | 576만원 | 과표 × 24% − 576만원 |
| 8,800만원 초과 ~ 1억 5,000만원 이하 | 35% | 1,544만원 | 과표 × 35% − 1,544만원 |
| 1억 5,000만원 초과 ~ 3억원 이하 | 38% | 1,994만원 | 과표 × 38% − 1,994만원 |
| 3억원 초과 ~ 5억원 이하 | 40% | 2,594만원 | 과표 × 40% − 2,594만원 |
| 5억원 초과 ~ 10억원 이하 | 42% | 3,594만원 | 과표 × 42% − 3,594만원 |
| 10억원 초과 | 45% | 6,594만원 | 과표 × 45% − 6,594만원 |
프리랜서 대부분은 6%와 15% 구간에서 결정됩니다. 과세표준 1,400만원(소득금액 약 1,550만원)을 넘는 순간 세율이 6%에서 15%로 뛰므로, 이 경계에서 환급이 추가 납부로 바뀌는 경우가 많습니다.
필요경비 — 장부와 경비율, 어느 쪽이 유리한가
3.3% 프리랜서의 세금을 실제로 줄이는 것은 세율이 아니라 필요경비입니다. 인정 방식은 두 가지입니다.
| 방식 | 내용 | 유리한 경우 | 주의 |
|---|---|---|---|
| 장부신고(간편장부·복식부기) | 실제 쓴 돈을 증빙으로 입증 | 경비가 수입의 30%를 넘는 경우 | 증빙 없는 지출은 인정되지 않음 |
| 추계신고(단순·기준경비율) | 업종별 경비율을 적용해 일괄 인정 | 경비 증빙이 거의 없고 업종 경비율이 높은 경우 | 업종 코드가 틀리면 경비율도 틀어짐 |
경비로 인정되는 것 / 안 되는 것
- 인정 — 재료·부품, 외주·협업비, 장비·소프트웨어 구독료, 통신비 중 업무분, 작업실 임차료, 교통·숙박(작업 관련), 광고·홍보비, 세무·법무 대리비, 교육·도서
- 불인정 — 생활비·가사경비, 개인 유흥·식사, 가족 명의 지출, 증빙 없는 현금 지출
수입별 환급·추납 예시
본인 기본공제 150만원과 표준세액공제 7만원만 반영하고, 필요경비를 수입의 30%와 60%로 각각 가정했습니다. 실제 세액은 인적공제·세액공제·경비 증빙에 따라 달라지므로 아래는 구조를 보기 위한 예시입니다.
경비를 수입의 30%만 인정받은 경우
| 연 수입 | 필요경비 | 소득금액 | 3.3% 원천징수 | 최종 세금(지방 포함) | 결과 |
|---|---|---|---|---|---|
| 1,000만원 | 300만원 | 700만원 | 33만원 | 28만 6,000원 | 환급 4만 4,000원 |
| 2,000만원 | 600만원 | 1,400만원 | 66만원 | 74만 8,000원 | 추납 8만 8,000원 |
| 3,000만원 | 900만원 | 2,100만원 | 99만원 | 175만 4,500원 | 추납 76만 4,500원 |
| 5,000만원 | 1,500만원 | 3,500만원 | 165만원 | 406만 4,500원 | 추납 241만 4,500원 |
| 8,000만원 | 2,400만원 | 5,600만원 | 264만원 | 797만 5,000원 | 추납 533만 5,000원 |
경비를 수입의 60%로 인정받은 경우
| 연 수입 | 필요경비 | 소득금액 | 3.3% 원천징수 | 최종 세금(지방 포함) | 결과 |
|---|---|---|---|---|---|
| 1,000만원 | 600만원 | 400만원 | 33만원 | 8만 8,000원 | 환급 24만 2,000원 |
| 2,000만원 | 1,200만원 | 800만원 | 66만원 | 35만 2,000원 | 환급 30만 8,000원 |
| 3,000만원 | 1,800만원 | 1,200만원 | 99만원 | 61만 6,000원 | 환급 37만 4,000원 |
| 5,000만원 | 3,000만원 | 2,000만원 | 165만원 | 158만 9,500원 | 환급 6만 500원 |
| 8,000만원 | 4,800만원 | 3,200만원 | 264만원 | 356만 9,500원 | 추납 92만 9,500원 |
환급을 실제로 키우는 다섯 가지
- 1인적공제 빠짐없이본인 150만원은 기본이고, 소득이 없는 배우자·자녀·부모(만 60세 이상)는 1명당 150만원, 만 70세 이상은 추가 100만원, 장애인은 추가 200만원입니다. 부양가족 1명이면 15% 구간에서 22만 5,000원가량 차이가 납니다.
- 2연금계좌 세액공제연금저축 600만원, IRP 합산 900만원까지 세액공제됩니다. 총소득 5,500만원 이하면 16.5%, 초과면 13.2%로, 900만원을 채우면 최대 148만 5,000원이 세금에서 직접 빠집니다.
- 3월세 세액공제총급여 7,500만원 이하 무주택 세대주가 대상입니다. 총급여 5,500만원 이하면 17%, 초과 7,500만원 이하면 15%로 월세액의 최대 1,000만원까지 공제됩니다. 주민등록등본·계약서·이체내역이 필요합니다.
- 4기부금·고향사랑기부10만원까지는 전액, 10만~20만원 구간은 40% 공제율이 적용됩니다. 소액 기부의 환급 효율이 좋은 구간입니다.
- 5표준세액공제와 경비 누락 점검특별세액공제를 하나도 쓰지 않으면 표준세액공제 7만원이 자동 적용됩니다. 그 외에 프로그램 구독료·온라인 광고비·작업용 장비처럼 잊기 쉬운 경비를 카드·계좌내역으로 훑어보세요.
5월 신고 일정과 준비물
| 시기 | 할 일 | 비고 |
|---|---|---|
| 1~4월 | 거래처별 원천징수영수증·지급명세서 확인, 경비 증빙 모으기 | 홈택스 → My홈택스 → 지급명세서 등 제출내역 |
| 4월 말 | 장부 마감, 경비율 추계와 장부 신고 중 유리한 쪽 비교 | 세무대리인에게 맡기면 이 시점에 자료 전달 |
| 5월 1~31일 | 종합소득세·개인지방소득세 신고·납부 | 홈택스 전자신고. 기한 연장 없음 |
| 6월 | 성실신고확인 대상자는 성실신고와 함께 신고 | 대상 여부는 업종·소득 기준으로 확인 |
신고가 끝나면 결과를 한 장으로 남겨 두세요. 다음 해에 경비율과 공제 항목을 그대로 재사용할 수 있고, 거래처가 원천징수를 누락했는지도 연도별로 비교됩니다.
자주 묻는 질문
3.3%를 떼면 세금을 다 낸 건가요?
5월에 신고를 안 하면 어떻게 되나요?
장부를 만든 적이 없어도 신고할 수 있나요?
프리랜서도 4대보험이 적용되나요?
원천징수영수증은 어디서 받나요?
근로소득과 프리랜서 소득이 함께 있으면 어떻게 되나요?
함께 읽으면 좋은 가이드
준규마켓 · 더스탠다드랩 (709-12-02980) · 대표 김준규 · 통신판매업 신고 2025-부산사하-0262 · 부산광역시 사하구 사하로 157 (삼풍아파트) B동 307호 · 문의 070-8095-2910. 이 페이지에서는 결제를 받지 않으며, 상품 구매는 카탈로그에서 확인할 수 있는 스마트스토어에서만 이루어집니다. 본 내용은 일반적인 정보 제공을 목적으로 하며 법률·세무·노무 자문이 아닙니다. 개별 사안은 최신 법령과 해당 분야 전문가(세무사·노무사·변호사·건축사)의 확인을 권장합니다.