월 상환액이 같아도 총이자는 4,400만원 갈립니다 — 상환방식과 거치기간의 계산
대출은 금리만 보고 고르면 절반만 본 것입니다. 같은 3억원, 같은 4.5%라도 원리금균등과 원금균등은 총이자가 4,400만원 벌어지고, 거치기간 3년은 월 37만원을 아껴 주는 대신 총이자를 1,200만원 늘립니다. 2026년 11월 금리와 규제 기준으로 계산 순서를 정리했습니다.
상환방식은 세 가지, 계산식은 하나입니다
은행이 파는 상품 이름은 많지만 원금과 이자를 나누는 방식은 세 가지뿐입니다. 어떤 방식을 고르느냐가 월 부담의 모양과 총이자를 정합니다. 먼저 세 방식의 계산식을 같은 기호로 맞춰 두면 비교가 쉬워집니다.
월 이자율 i = 연이율 ÷ 12 · 기간 n = 개월 수 · 원금 P
- 원리금균등 — 매월 같은 금액.
월 상환액 = P × i × (1+i)n ÷ ((1+i)n − 1) - 원금균등 — 매월 원금이 같고 이자가 줄어듦.
월 원금 = P ÷ n,이자 = 남은 원금 × i - 만기일시 — 매월 이자만.
월 이자 = P × i, 마지막 달에 원금 전액
| 방식 | 3,000만원 · 연 4.5% · 60개월 | 첫 달 | 마지막 달 | 총이자 |
|---|---|---|---|---|
| 원리금균등 | 매월 559,291원 | 559,291원 | 559,291원 | 3,557,435원 |
| 원금균등 | 원금 500,000원 + 이자 | 612,500원 | 501,875원 | 3,431,250원 |
| 만기일시(12개월 기준) | 매월 이자 112,500원 | 112,500원 | 30,112,500원 | 1,350,000원 |
같은 돈, 같은 금리 — 방식만 바꿔도 총이자가 4,400만원
원금이 커지고 기간이 길어질수록 방식 차이는 급격히 벌어집니다. 아래는 모두 같은 금리에서 원리금균등과 원금균등을 나란히 계산한 값입니다.
| 조건 | 원리금균등 월 상환액 | 원리금균등 총이자 | 원금균등 첫 달 | 원금균등 총이자 | 차액 |
|---|---|---|---|---|---|
| 3,000만원 · 4.5% · 5년 | 559,291원 | 3,557,435원 | 612,500원 | 3,431,250원 | 126,185원 |
| 1억원 · 5.0% · 10년 | 1,060,655원 | 27,278,618원 | 1,250,000원 | 25,208,333원 | 2,070,285원 |
| 1억원 · 5.0% · 20년 | 659,956원 | 58,389,377원 | 833,333원 | 50,208,333원 | 8,181,044원 |
| 3억원 · 4.5% · 30년 | 1,520,056원 | 247,220,135원 | 1,958,333원 | 203,062,500원 | 44,157,635원 |
그런데 왜 다들 원리금균등을 쓸까
원금균등은 첫 달 부담이 가장 큽니다. 3억·30년이면 첫 달 195만 8,000원에서 시작해 마지막 달 83만 6,000원까지 줄어듭니다. 소득이 일정한 직장인에게 초반 44만원의 차이는 생활을 압박하고, 이 압박 때문에 원금균등을 고르고도 몇 개월 만에 중도상환으로 되돌아오는 경우가 있습니다. 총이자가 적은 방식과 내 현금흐름이 버티는 방식이 다르면, 현금흐름을 이기는 쪽이 답입니다.
거치기간 3년의 값 — 월 37만원 아끼고 총 1,206만원 더 냅니다
거치기간(이자만 납부)은 원금 상환을 미루고 이자만 내는 기간입니다. 제도상 '공짜로 쉬는 시간'이 아니라, 그 기간의 이자를 내면서 원금을 갚을 기간을 뒤로 미루는 거래입니다. 같은 3억원·4.5%·30년에서 거치기간만 바꿔 계산했습니다.
| 거치기간 | 거치 중 월 납부액 | 거치 후 월 상환액 | 총이자 | 거치 없을 때와 차이 |
|---|---|---|---|---|
| 없음 | — | 1,520,056원 | 247,220,135원 | — |
| 1년 | 1,125,000원 | 1,544,980원 | 251,153,026원 | +3,932,891원 |
| 2년 | 1,125,000원 | 1,571,939원 | 255,171,432원 | +7,951,297원 |
| 3년 | 1,125,000원 | 1,601,161원 | 259,276,314원 | +12,056,179원 |
거치를 쓰는 사람과 쓰면 안 되는 사람
거치기간은 보통 소득이 곧 오를 사람에게 맞습니다. 인턴·수련 기간이 끝나거나, 두 사람이 함께 갚을 예정이거나, 입주 직후 목돈이 필요한 경우입니다. 반대로 소득이 이미 정점이고 여유가 있다면, 거치를 쓰는 순간 늘어나는 이자와 은행이 거치 상품에 붙이는 가산금리(상품에 따라 0.1~0.3%p)를 함께 봐야 합니다.
2026년 11월 금리 — 0.5%p가 만드는 3,255만원
금리는 협상 대상이 아니라 지표금리 + 가산금리 − 우대금리의 결과입니다. 2026년 11월 15일 확인 기준 시장은 이렇게 움직이고 있습니다.
| 지표 | 값 | 기준일 | 의미 |
|---|---|---|---|
| 한국은행 기준금리 | 연 3.00% | 2026-10-01 | 모든 금리의 출발점. 추가 인상 가능성이 거론되는 국면 |
| 시중 주담대 평균(공시 집계) | 연 4.78% | 2026-11-09 | 최저 3.95% ~ 최고 5.40%, 은행·상품별 편차 1.45%p |
| 5대 은행 30년 고정형(5년 혼합·주기형) | 연 4.38~6.34% | 2026-11-10 | 금융채 5년물 하락으로 한 달 새 하단 0.4%p 안팎 하락 |
| 5대 은행 6개월 변동형(신규 코픽스) | 연 4.38~6.38% | 2026-11-10 | 코픽스 상승으로 변동형이 고정형보다 비싸진 구간 발생 |
0.5%p의 크기
| 조건 | 연 4.0% | 연 4.5% | 연 5.0% | 연 5.5% |
|---|---|---|---|---|
| 1억원 · 10년 월 상환액 | 1,012,451원 | 1,036,384원 | 1,060,655원 | 1,085,263원 |
| 1억원 · 10년 총이자 | 21,494,166원 | 24,366,091원 | 27,278,618원 | 30,231,534원 |
| 3억원 · 30년 월 상환액 | 1,432,246원 | 1,520,056원 | 1,610,465원 | 1,703,367원 |
| 3억원 · 30년 총이자 | 215,608,519원 | 247,220,135원 | 279,767,353원 | 313,212,121원 |
한도가 먼저입니다 — DSR 40%·스트레스 DSR·LTV
이자 계산보다 먼저 확인할 것이 한도입니다. 한도가 줄면 상환방식을 고를 것도 없기 때문입니다. 2026년 11월 기준으로 가계대출 한도를 정하는 장치는 세 가지입니다.
| 장치 | 기준 | 내 한도에 미치는 효과 |
|---|---|---|
| DSR(총부채원리금상환비율) | 은행권 40% (2금융권 50%) | 모든 대출의 연간 원리금 ÷ 연소득. 신용대출·전세대출 이자까지 합산 |
| 스트레스 DSR | 3단계 · 수도권·규제지역 주담대 스트레스금리 하한 3.0%(2025.10.16~) | 실제 금리에 가산금리를 더해 DSR을 계산 → 같은 소득으로 빌릴 수 있는 금액이 줄어듦 |
| LTV(담보인정비율) | 규제지역 주택구입 주담대 40%(2025.9.7~) | 집값의 40%까지만 담보로 인정. 수도권·규제지역은 주택가격별 한도(15억 이하 6억·15~25억 4억·25억 초과 2억)도 함께 적용 |
DSR 40%가 뜻하는 금액
연소득 5,000만원이라면 연간 원리금 상환액의 상한은 2,000만원, 월 166만 7,000원입니다. 이 금액을 30년·연 4.5% 원리금균등에 넣으면 대출 가능액은 약 3억 2,894만원입니다. 여기에 다른 대출의 원리금이 있으면 그만큼 깎입니다. 신용대출 1,000만원(연 6%, 5년 원리금균등)의 월 원리금이 약 19만 3,000원이면, 주담대에 쓸 수 있는 월 상환액은 147만 4,000원으로 줄고 한도는 약 2억 9,000만원이 됩니다.
중도상환수수료 — 갚을 때 오히려 손해가 되는 지점
중도상환수수료는 은행이 대출을 일찍 갚아 생기는 자금 운용 손실을 메우는 비용입니다. 법은 대출계약 성립일부터 3년 이내 상환에만 부과를 허용하고(금융소비자보호법 제20조), 3년이 지나면 받을 수 없습니다.
중도상환수수료 = 중도상환원금 × 수수료율 × 잔존일수 ÷ 대출기간
대출기간이 3년을 넘으면 '대출일로부터 3년째 되는 날'을 만기로 보고 계산합니다.
| 구분(2026.1.1 이후 신규취급 공시 예) | 변동금리 | 그 외(고정·주기형 등) |
|---|---|---|
| 부동산담보대출(집단대출 포함) | 0.55% | 0.75% |
| 신용대출 | 0.11% | 0.18% |
| 보증서·기타담보(전세자금·중도금 등) | 0.54% | 0.96% |
예시 — 2억원 대출, 1년 뒤 1억원 상환
2억원을 변동금리(0.55%)로 받고 1년 뒤 1억원을 갚으면, 잔존일수 730일 ÷ 대출기간 1,095일(3년)을 곱해 약 36만 7,000원(1억 × 0.55% × 730 ÷ 1,095)입니다. 같은 시점에 갈아타서 금리를 0.5%p 낮춘다면 남은 2년 동안 절감액은 1억 × 0.5% × 2년 = 100만원입니다. 수수료 36만 7,000원을 내고도 60만원 이상 남습니다.
반대로 0.1%p만 낮아진다면 절감액은 2년에 20만원, 수수료보다 작습니다. 갈아타기는 (기존 금리 − 신규 금리) × 잔액 × 남은 기간 > 수수료 + 부대비용일 때만 이득입니다.
전세대출과 월세 — 이자와 공제를 같이 봅니다
주거비 대출은 상환 구조가 같아도 비용 항목이 하나 더 붙습니다. 전세자금대출은 은행 금리 위에 보증료가 별도로 나갑니다.
| 구분 | 금리·비용 | 한도 |
|---|---|---|
| 버팀목 전세자금대출(정책) | 연 2.5~3.5%(일반) | 수도권 1.2억원 · 수도권 외 8,000만원(보증금의 70% 이내) |
| 은행 전세대출(HF 보증) | 은행 금리 + 보증료 연 0.06~0.20% | 보증 4억원(수도권·규제지역은 산정값의 8/9) |
| 은행 전세대출(HUG 보증) | 은행 금리 + 반환보증 0.097~0.211% + 대출특약 0.031% | 수도권 4억원 · 그 외 3.2억원 |
| 은행 전세대출(SGI 보증) | 은행 금리 + 보증료 | 5억원 |
| 1주택자(수도권·규제지역) | 은행 상품과 동일 | 2억원(보증비율 80%) |
실부담률로 비교하는 공식
연 실부담률 ≒ 대출금리 + (보증금액 × 보증료율 ÷ 대출금액)
보증금 3억원, 대출 2억 4,000만원, 보증료율 0.15%라면 보증료 부담은 연 45만원, 대출금액 대비 0.19%p입니다. 금리 4.2% 상품이 실부담 4.39%가 되는 셈이라, 4.3%·보증료 0.06% 상품(실부담 4.36%)보다 비쌉니다.
전세자금대출 이자 상환액은 조건을 갖추면 소득공제 대상이고, 월세는 세액공제 대상입니다. 어느 쪽이 유리한지는 총급여와 공제 한도에 따라 달라지므로 월세 세액공제 가이드에서 조건을 먼저 확인하세요. 공제는 낸 이자의 일부를 돌려받는 것이지 이자를 없애 주는 것이 아닙니다.
상환 스케줄 확인 5단계
대출을 실행하기 전, 그리고 매년 금리가 재산정될 때 이 다섯 줄만 확인하면 예상 밖의 인상을 막을 수 있습니다.
- 1상환방식 확인원리금균등·원금균등·만기일시 중 무엇인지, 거치기간이 몇 개월인지 계약서에서 확인합니다.
- 2금리 유형과 재산정 주기고정인지 변동(6개월·12개월 코픽스 연동)인지, 다음 재산정일이 언제인지 적어 둡니다.
- 3총이자 비교같은 조건에서 방식을 바꿨을 때 총이자가 얼마나 달라지는지 계산해 봅니다.
- 4중도상환 계획3년 안에 갚을 계획이 있으면 면제 한도(연 10%)와 수수료율을 미리 확인합니다.
- 5한도 재점검소득·기존 부채가 바뀌면 DSR 한도도 바뀝니다. 추가 대출 전에 여유 한도를 확인합니다.
이 다섯 줄은 대출 실행 때 한 번, 이후에는 금리 재산정일마다 확인하면 됩니다. 상환 스케줄표를 엑셀로 만들어 두면 회차별 이자·원금·잔액이 자동으로 갱신되어, 중도상환 시점의 절감액도 바로 계산됩니다.
무료 도구대출 이자 계산기 — 방식별 총이자 비교대출금액·연이율·기간만 넣으면 원리금균등·원금균등·만기일시의 월 상환액과 총이자, 이자 비중까지 한 화면에서 비교됩니다. 설치·회원가입 없이 무료입니다.바로 계산하기 →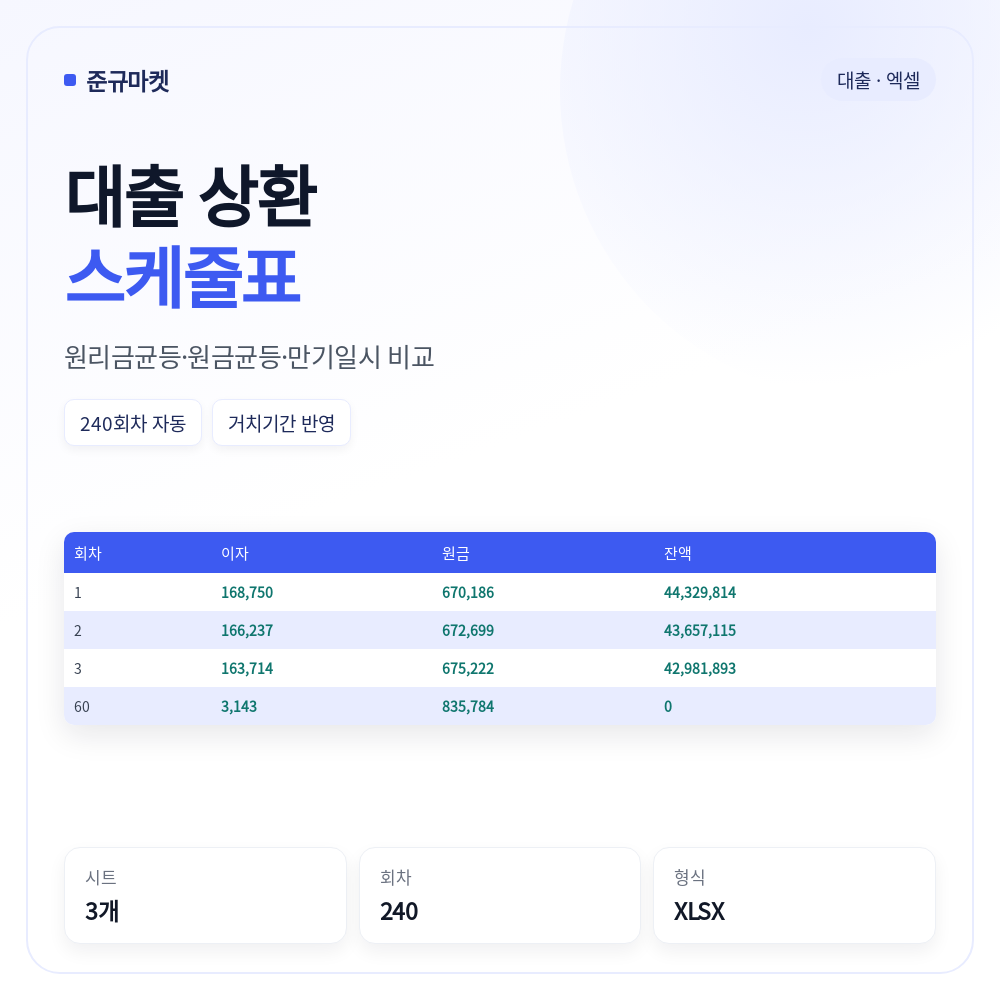
자주 묻는 질문
원리금균등과 원금균등, 뭐가 유리한가요?
거치기간을 쓰면 손해인가요?
기간을 늘리면 유리한가요?
금리 0.5%p 차이가 얼마나 큰가요?
중도상환수수료는 얼마인가요?
DSR 40%면 얼마까지 빌릴 수 있나요?
함께 읽으면 좋은 가이드
준규마켓 · 더스탠다드랩 (709-12-02980) · 대표 김준규 · 통신판매업 신고 2025-부산사하-0262 · 부산광역시 사하구 사하로 157 (삼풍아파트) B동 307호 · 문의 070-8095-2910. 이 페이지에서는 결제를 받지 않으며, 상품 구매는 카탈로그에서 확인할 수 있는 스마트스토어에서만 이루어집니다. 본 내용은 일반적인 정보 제공을 목적으로 하며 법률·세무·노무 자문이 아닙니다. 개별 사안은 최신 법령과 해당 분야 전문가(세무사·노무사·변호사·건축사)의 확인을 권장합니다.